DMX - Doanh Thu Lũy Kế 8 Tháng Tăng 29%, Doanh Thu Tháng 8 Tăng Tốc Cao Thứ Nhì Chỉ Sau Tháng Tết
Tháng 8 ghi nhận doanh thu cao thứ nhì từ đầu năm, tạo đà bứt phá cho chu kỳ cao điểm cuối năm hướng tới mục tiêu cả năm tăng trưởng 30% doanh thu và 10.000 tỷ đồng lợi nhuận.
Kết thúc 8 tháng đầu năm 2026, CTCP Đầu tư Điện Máy Xanh (DMX) ghi nhận doanh thu hợp nhất đạt 87.050 tỷ đồng, tăng 29% so với cùng kỳ năm trước (YoY) và hoàn thành 71% kế hoạch doanh thu cả năm (122.500 tỷ đồng).
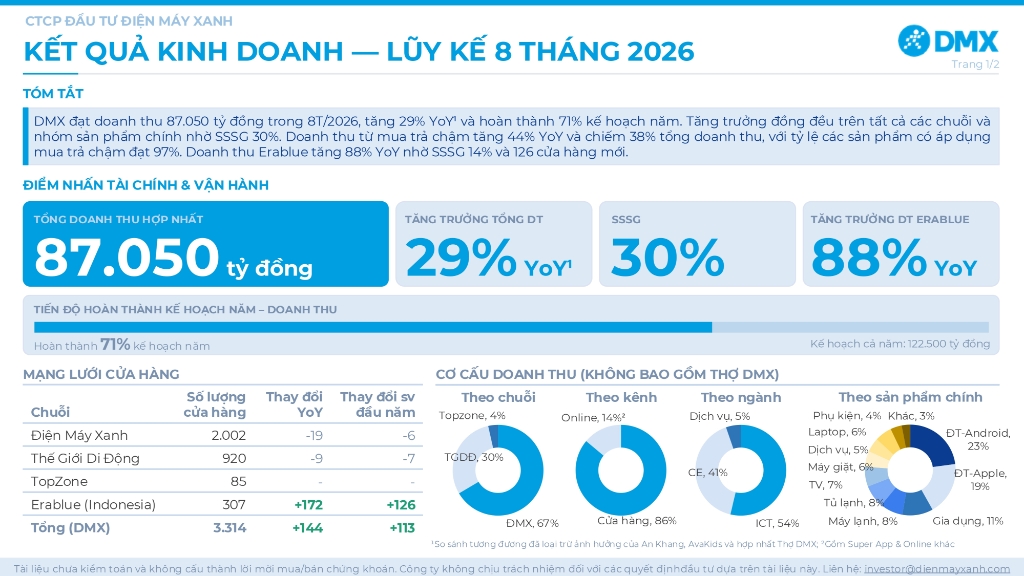
Động lực cho sự tăng trưởng này đến từ việc tối ưu hóa hiệu quả vận hành của mạng lưới hiện hữu, thể hiện qua chỉ số tăng trưởng doanh thu trên cùng cửa hàng (SSSG) đạt mức 30%. Sự tăng trưởng diễn ra đồng đều trên tất cả các chuỗi bán lẻ và nhóm sản phẩm chính.
Doanh thu tháng 8 đạt đỉnh mới, khởi động mùa bán hàng cao điểm
Tính riêng trong tháng 8/2026, DMX đạt mức doanh thu cao thứ nhì từ đầu năm tới nay, chỉ xếp sau tháng cao điểm Tết Nguyên đán. Kết quả này ghi nhận mức tăng trưởng 14% so với tháng 7/2026 và tăng 28% so với cùng kỳ tháng 8/2025.
Tháng 8 cũng là thời điểm quan trọng khởi động mùa mua sắm sôi động nhất giai đoạn cuối năm với chương trình Back-to-School (Tựu trường), tập trung đẩy mạnh dòng sản phẩm Laptop, Tablet và Phụ kiện.
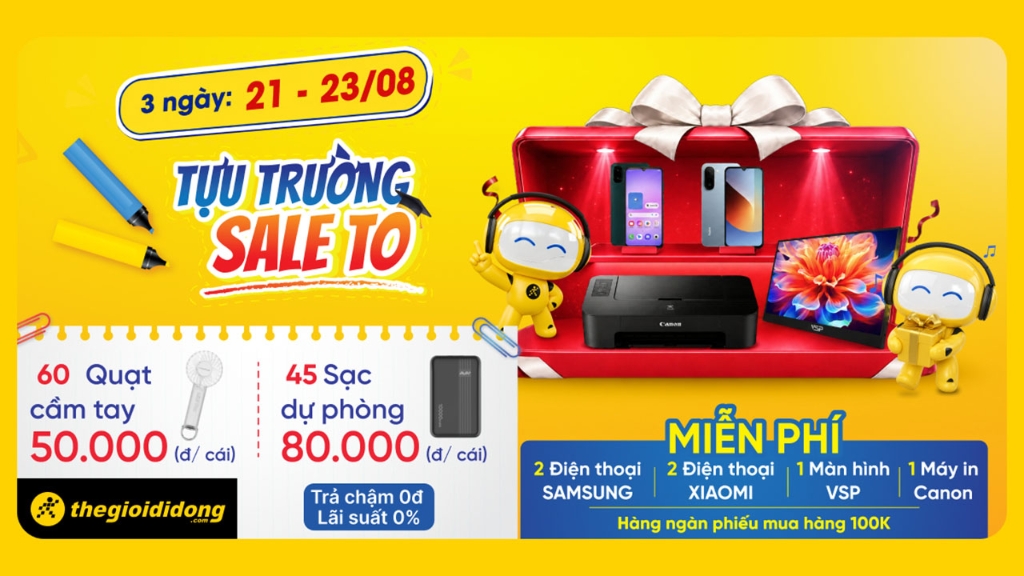
Ngay sau chuỗi sự kiện tựu trường, DMX sẽ bước vào các mùa bán hàng trọng điểm tiếp theo trong năm:
- Mùa ra mắt sản phẩm mới (Tech Launch Season): Điểm nhấn là sự kiện mở bán dòng iPhone thế hệ mới cùng các thiết bị công nghệ đỉnh cao, tạo sức hút lớn đối với tệp khách hàng yêu thích công nghệ.
- Mùa mua sắm Black Friday & Siêu Sale cuối năm: Đợt kích cầu mua sắm quy mô lớn áp dụng toàn diện trên các ngành hàng Gia dụng, Điện lạnh, Điện tử.
- Mùa Tết Nguyên đán: Giai đoạn bùng nổ nhu cầu đổi mới thiết bị gia đình, mua sắm TV, Tủ lạnh, Máy giặt và quà tặng công nghệ.
Với đà tăng trưởng hiện tại, DMX tiếp tục hướng đến mục tiêu tăng trưởng doanh thu cả năm 30% YoY và lợi nhuận sau thuế đạt mốc 10.000 tỷ đồng.
Cơ cấu doanh thu: các chuỗi trong nước duy trì tăng trưởng hai chữ số
Trong cơ cấu doanh thu (không bao gồm Thợ Điện Máy Xanh), Điện Máy Xanh đóng góp 67%, Thế Giới Di Động chiếm 30% và TopZone chiếm 4%. Cả ba chuỗi đều ghi nhận mức tăng trưởng doanh thu hai chữ số so với cùng kỳ, lần lượt là 29% đối với Điện Máy Xanh, 28% đối với Thế Giới Di Động và 35% đối với TopZone; tăng trưởng chủ yếu đến từ khả năng cải thiện doanh số trên nền cửa hàng hiện hữu với SSSG chung đạt 30%.
Xét theo ngành hàng toàn hệ thống DMX, nhóm CNTT & Điện thoại (ICT) chiếm 54% doanh thu, điện máy gia dụng (CE) chiếm 41% và dịch vụ chiếm 5%; trong đó điện thoại Android chiếm tỷ trọng lớn nhất với 23%, tiếp đến là iPhone (điện thoại Apple) chiếm 19% và đồ gia dụng chiếm 11%.
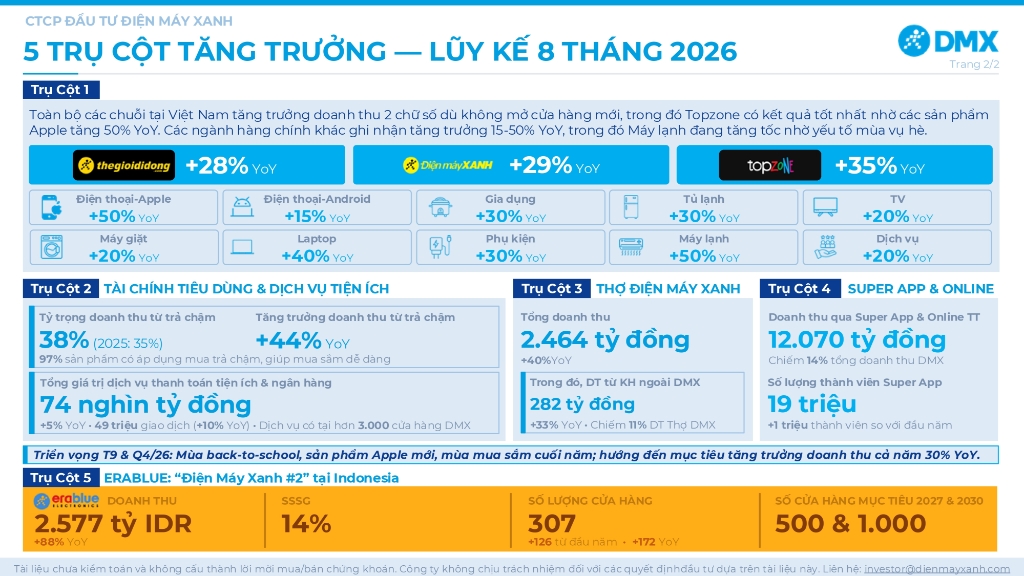
Kết quả kinh doanh 8 tháng của DMX phản ánh tích cực qua 5 trụ cột chính:
Trụ cột 1: Tăng trưởng bằng chất:
Toàn bộ các chuỗi tại Việt Nam tăng trưởng doanh thu 2 chữ số dù không mở cửa hàng mới, trong đó Topzone có kết quả tốt nhất nhờ các sản phẩm Apple tăng 50% YoY. Các ngành hàng chính khác ghi nhận tăng trưởng 15-50% YoY, trong đó Máy lạnh đang tăng tốc nhờ yếu tố mùa vụ hè.
Trụ cột 2: Tài chính tiêu dùng & Dịch vụ tài chính
Tài chính tiêu dùng: Doanh thu từ mua trả chậm tăng 44% YoY, đóng góp 38% tổng doanh thu, với 97% sản phẩm tại Điện Máy Xanh được áp dụng hình thức này.
Dịch vụ tài chính: Tổng giá trị giao dịch thanh toán tiện ích và ngân hàng đạt 74.000 tỷ đồng, tăng 5% YoY, với 49 triệu giao dịch, tăng 10%. Dịch vụ hiện được triển khai tại hơn 3.000 cửa hàng Điện Máy Xanh.
Trụ cột 3: Thợ Điện Máy Xanh
Mảng Thợ Điện Máy Xanh cũng duy trì tốc độ tăng trưởng cao, đạt 2.464 tỷ đồng, tăng 40% so với cùng kỳ, trong đó doanh thu từ khách hàng bên ngoài hệ thống đạt 282 tỷ đồng, tăng 33% và chiếm 11% doanh thu của mảng - cho thấy hoạt động dịch vụ đang duy trì từng bước mở rộng ra ngoài tệp khách hàng nội bộ.
Trụ cột 4: Supper App & Online
Super App và kênh online mang về 12.070 tỷ đồng trong 8 tháng, tương đương 14% tổng doanh thu, trong khi Super App đã có hơn 19 triệu thành viên, tăng khoảng 1,5 triệu người so với đầu năm.
Trụ cột 5: Erablue: “Điện Máy Xanh” #2 tại Indonesia
Đà mở rộng mạnh tại Indonesia thông qua EraBlue, với doanh thu đạt 2.577 tỷ IDR, tăng 88% YoY với SSSG tăng 14% và mở thêm 126 cửa hàng trong 8 tháng, nâng tổng số điểm bán lên 307 cửa hàng và hướng tới mục tiêu 500 cửa hàng vào năm 2027.